"Gli atti sono da annullare alla luce delle regole stabilite dallo Statuto dei diritti del contribuente". Con questa motivazione la Commissione tributaria provinciale di Lecce ha annullato gli avvisi di accertamento per gli anni 2006 e 2007 notificati ad un imprenditore, difeso dall’avvocato Maurizio Villani, a titolo personale dall’Agenzia delle Entrate di Lecce. La sentenza numero 2610/2016, ha infatti azzerato definitivamente il debito di un imprenditore salentino che si era visto recapitare due avvisi di accertamento. Ma che cosa è accaduto esattamente? Semplicemente l’Agenzia delle Entrate non ha rispettato le regole stabilite dallo Statuto dei diritti del contribuente.
Così la sentenza ha stabilito i seguenti importanti principi, alla luce di una costante giurisprudenza della Corte di Cassazione:
- in caso di fallimento, gli avvisi di accertamento devono sempre essere notificati all’ex amministratore della società fallita o suo rappresentante in modo che lo stesso possa difendersi anche se il curatore ha deciso di non impugnare gli avvisi di accertamento; questo principio è importante per evitare che il contribuente tornato in bonis possa essere coinvolto nel pagamento di somme non dovute; se l’Ufficio non notifica i suddetti accertamenti il contribuente non deve pagare nulla;
- anche nelle c.d. operazioni inesistenti di "frodi carosello" l’acquirente non è mai responsabile dal punto di vista fiscale a meno che l’Agenzia delle Entrate riesca a dimostrare che era a conoscenza o avrebbe dovuto sapere che l’operazione commerciale richiesta costituiva una evasione commessa dal fornitore o da altro operatore intervenuto nell’operazione a monte o a valle della catena commerciale; se l’ufficio fiscale non riesce a dimostrare quanto sopra gli accertamenti fiscali devono essere annullati, come nel caso di specie.
L’Agenzia delle Entrate di Lecce è stata condannata anche alle spese di giudizio. Finalmente, dunque, possiamo dire che anche la giustizia tributaria inizia a bastonare l’Agenzia delle Entrate quando persevera in comportamenti illegittimi anche nel corso di giudizi che la vedono impegnata in pretese del tutto infondate. Al di là del merito della questione, rileva Giovanni D’Agata, presidente dello "Sportello dei Diritti", si tratta comunque di una sentenza esemplare che per ciò che riguarda la condanna alle spese di lite trova pochi precedenti simili e che quindi potrebbe tracciare il solco per un cambio di orientamento da parte della giurisprudenza tributaria che sinora si era dimostrata fin troppo clemente nei confronti degli uffici fiscali anche quando gli stessi, come nel caso di specie, avevano insistito finanche in due o tre gradi di giudizio in pretese che fin dall’inizio erano apparse del tutto infondate alle stesse corti tributarie anche perché contrarie alla legge ed alle stesse direttive ministeriali.
#fallimenti #frodicarosello, #agenziadelleentrate #CortediCassazione #giurisprudenza

Ultimi Articoli
Fibra ottica in provincia di Como: 145 comuni nel Piano Bul, oltre 144.000 immobili attivabili
Leone, il neonato ritrovato a Cinisello Balsamo respira senza supporto
Gaza, dalla Lombardia altri 150mila euro per acqua e assistenza agli sfollati
Milano premia i suoi protagonisti: a Palazzo Marino otto “Volti della Metropoli” che raccontano il futuro della città
Premio Volti della Metropoli: a Palazzo Marino i riconoscimenti alla VI edizione
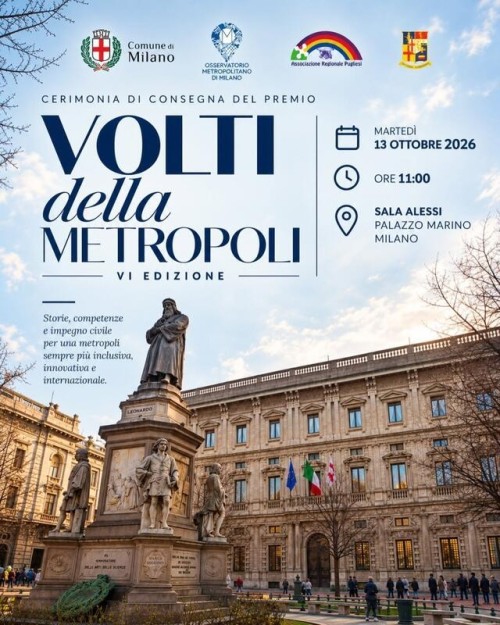
Milano celebra i suoi protagonisti: torna il Premio “Volti della Metropoli”
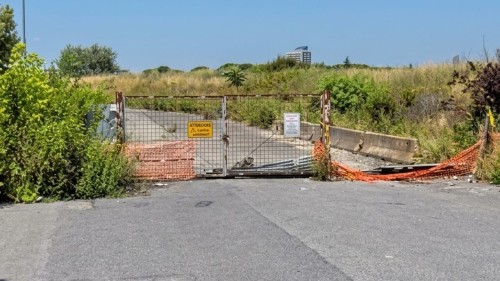
Roma, talenti, Via Antamoro, vent’anni di attesa: ma chi paga il prezzo delle promesse rimaste sulla carta?
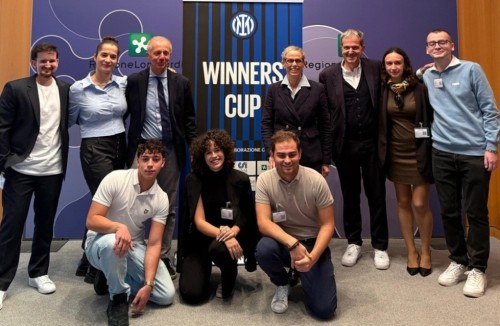
Winners Cup 2026, oltre 200 giovani pazienti oncologici in campo a Milano
GAROFANO, IL RIS E QUELLE DOMANDE CHE IL GIORNALISMO NON PUÒ PIÙ ELUDERE.